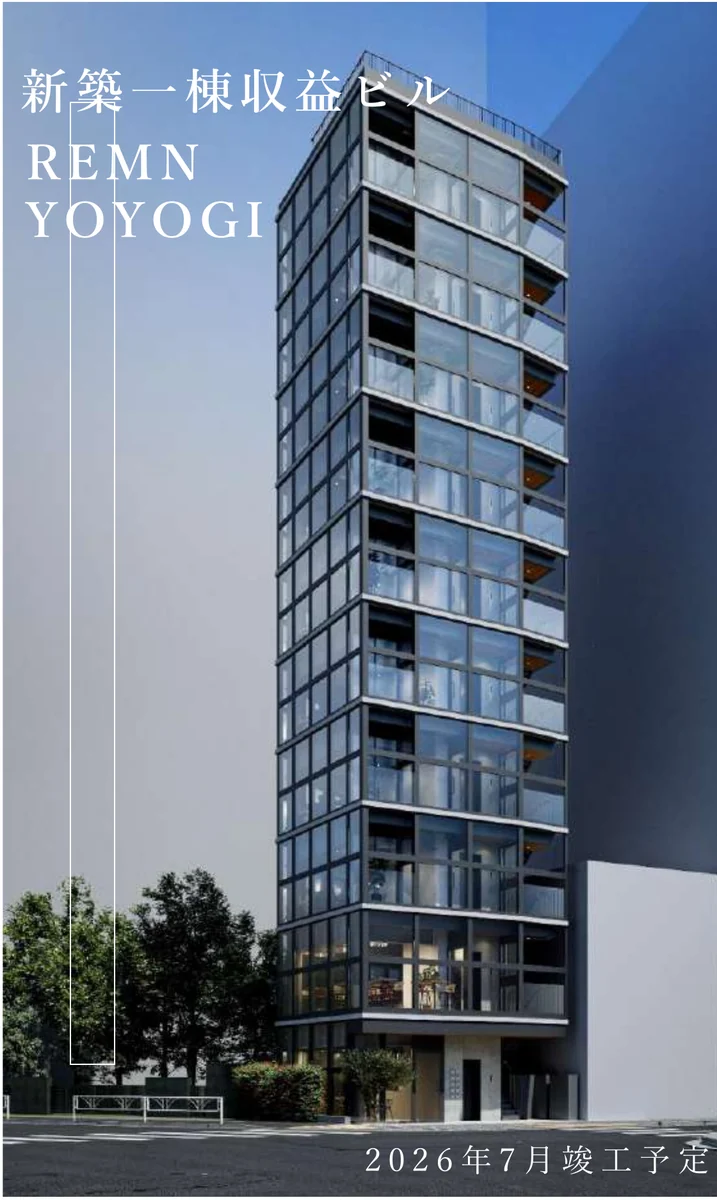
 TOKYO · YOYOGI
收益型案例
REMN YOYOGI
目前收益資訊建立在想定租金與想定 NOI 上,不應直接視為現有收益。售價、竣工與出租狀態更新前,只適合作為新築收益型案件的研究樣本。
Selected Properties
以具體案件呈現我們目前掌握的資料、判讀重點與尚待確認事項。
TOKYO · YOYOGI
收益型案例
目前收益資訊建立在想定租金與想定 NOI 上,不應直接視為現有收益。售價、竣工與出租狀態更新前,只適合作為新築收益型案件的研究樣本。
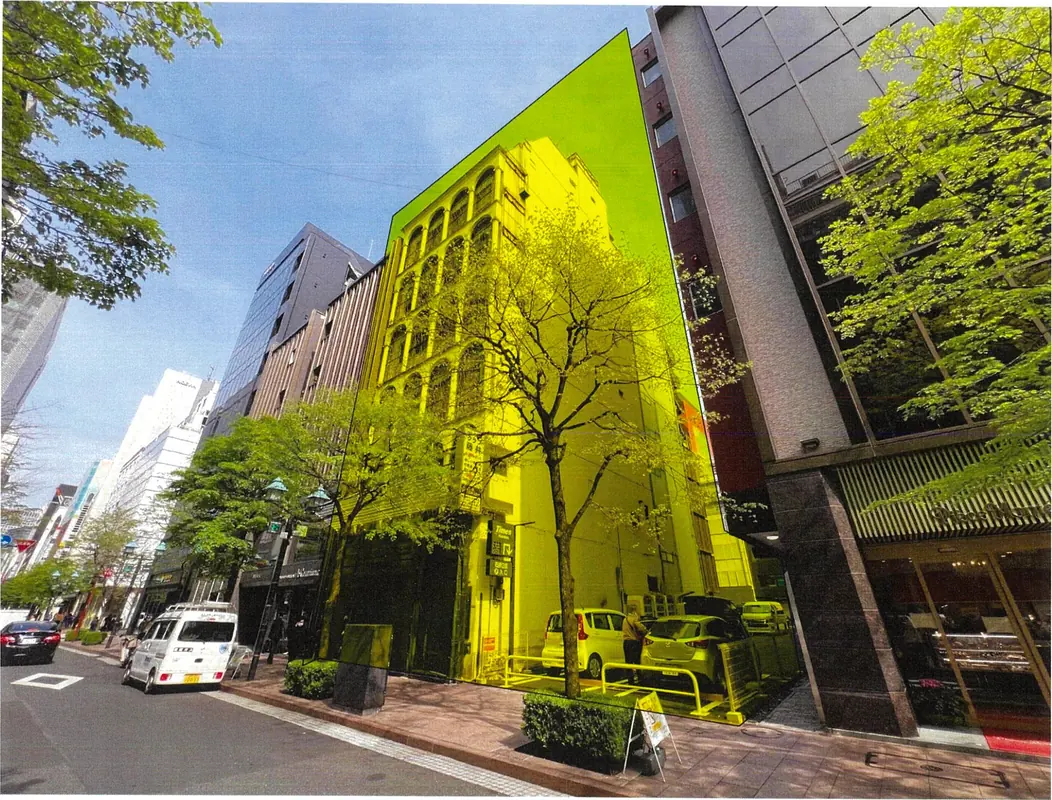 TOKYO · GINZA 8
核心區土地案例
兩面接道與核心區位置具有比較價值,但目前沒有公開表價,實測面積、拆除條件與可建規模也未完成確認,因此尚不足以判斷價格是否具有吸引力。
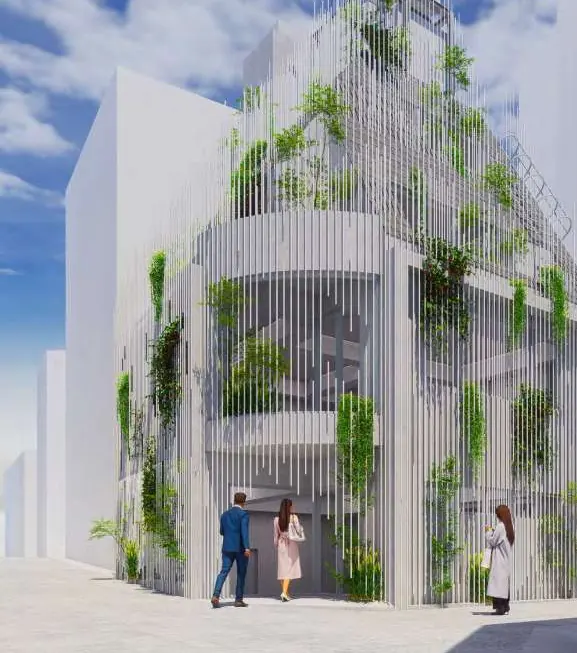 TOKYO · EBISU
重新出租或改造型案例
目前收益率建立在滿室與簽約預定條件上,不應直接視為現有收益。翻新完工、租約生效與空室去化情況,是判斷價格前必須先更新的資料。
Japan Capital Conditions
今天台灣資本買日本商用不動產,不能只看物件收益率。利率決定錢的價格,匯率則改變最後真正付出的成本。
BOJ Policy Rate
日本銀行無擔保隔夜拆款利率操作目標。
Japan 10Y JGB
採最新 10 年期新發國債標售平均收益率;不是盤中即時市價。
Fed Funds Rate
聯邦基金利率目標區間;數值運算基準採區間中點。
圓洲目前判讀
目前日本資金成本與國債收益已明顯高於過去超低利率時代。普通 3% 多收益資產的安全邊際下降。我們現階段更重視價格折讓、租金成長、重新出租與特殊資產價值。
資料快照更新:2026-08-25。各指標日期與口徑不同,完整來源請見市場頁。
我們目前在做什麼
我們先確認價格、出租狀態、收入性質、租戶、建物與法規、出售原因及資料來源,再判斷案件是否值得投入下一階段。
我們怎麼看案件
我們依序確認資產、價格、現況收入、主要風險、可比選擇與出售背景,讓後續評估建立在可核對的資料上。
我們不做什麼
我們不把物件簡報當成完整查核,不把預估租金當成現況收入,也不因核心地段或表面收益率就判定案件適合買入。
判讀專題
從文件日期、收入與收益口徑,到租約、建物及交易條件,整理評估日本不動產前需要先確認的事項。
先告訴我們資金規模、資產類型、地區與目的。這比先看一長串物件更有用。